Mặt hàng inox và các sản phẩm từ inox chịu thuế gtgt bao nhiêu
Mặt hàng inox và các sản phẩm từ inox chịu thuế gtgt bao nhiêu phần trăm là câu hỏi mà các kiểm toán viên của thương hiệu dichvukiemtoanbctc.com nhận được rất nhiều trong thời gian qua, vậy chúng ta tìm hiểu chi tiết nhất thông qua bài viết này nhé, các bạn có thể liên hệ số điện thoại 098 225 4812 để được tư vấn chi tiết nhất nhé.

Mặt hàng inox và các sản phẩm từ inox chịu thuế gtgt bao nhiêu
Thuế giá trị gia tăng là gì?
Thuế giá trị gia tăng là loại thuế gián thu, được tính trên giá trị tăng thêm của hàng hóa, dịch vụ trong quá trình sản xuất, lưu thông đến tiêu dùng.
Theo Luật Thuế giá trị gia tăng 2024, có hiệu lực từ ngày 1/7/2025, Việt Nam áp dụng ba mức thuế suất chính: 0%, 5%, và 10%.
Ngoài ra, từ ngày 1/7/2025 đến hết ngày 31/12/2026, Nghị định 174/2025/NĐ-CP quy định chính sách giảm 2% thuế suất GTGT cho một số nhóm hàng hóa, dịch vụ đang chịu thuế suất 10%, đưa mức thuế suất thực tế xuống còn 8% trong giai đoạn này. Chính sách này nhằm hỗ trợ doanh nghiệp và thúc đẩy tiêu dùng, phù hợp với Nghị quyết 204/2025/QH15 của Quốc hội.
>>> Có thể bạn đang tìm: Hàng hóa nào không được giảm thuế gtgt 8% từ 1/7/2025.
Từ ngày 01/7/2023, các hàng hóa, dịch vụ đang chịu thuế GTGT 10% sẽ được giảm xuống còn 8%, trừ những trường hợp sau:
Các hoạt động và sản phẩm thuộc lĩnh vực viễn thông, tài chính, ngân hàng, chứng khoán, bảo hiểm, bất động sản, kim loại và sản phẩm từ kim loại đúc sẵn, sản phẩm khai khoáng (trừ than), than cốc, dầu mỏ tinh chế, sản phẩm hoá chất. Chi tiết xem Phụ lục I.
Các hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt. Chi tiết xem Phụ lục II.
Công nghệ thông tin theo luật về công nghệ thông tin. Chi tiết xem Phụ lục III.
Mức thuế GTGT 8% được áp dụng cho các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại của các hàng hóa, dịch vụ được giảm thuế.
Đối với than khai thác bán ra (bao gồm cả than khai thác rồi sàng tuyển, phân loại theo quy trình khép kín) được giảm thuế GTGT. Nhưng các khâu khác ngoài khâu khai thác bán ra của than thuộc Phụ lục I không được giảm thuế GTGT.
Các tổng công ty, tập đoàn kinh tế làm quy trình khép kín mới bán ra cũng được giảm thuế GTGT cho than khai thác bán ra.
Nếu hàng hóa, dịch vụ nằm trong các Phụ lục I, II và III không phải nộp thuế GTGT hoặc nộp thuế GTGT 5% theo Luật Thuế GTGT thì áp dụng theo Luật Thuế GTGT.
>>> Có thể bạn đang tìm: Sắt thép có được giảm thuế GTGT năm 2025.
Từ ngày 1/7/2025 mặt hàng inox có được giảm thuế GTGT không?
Căn cứ theo Điều 1 Nghị định 174/2025/NĐ-CP quy định giảm thuế giá trị gia tăng xuống 8% từ 01/7/2025 đến hết 31/12/2026 đối với các nhóm hàng hóa, dịch vụ đang áp dụng mức thuế suất 10%.
Tuy nhiên, không giảm thuế xuống 8% từ 01/7/2025 đến hết 31/12/2026 đối với các nhóm hàng hóa dịch vụ sau:
– Viễn thông, hoạt động tài chính, ngân hàng, chứng khoán, bảo hiểm, kinh doanh bất động sản, sản phẩm kim loại, sản phẩm khai khoáng (trừ than). Chi tiết tại Phụ lục I ban hành kèm theo Nghị định 174/2025/NĐ-CP.
– Sản phẩm hàng hóa và dịch vụ chịu thuế tiêu thụ đặc biệt (trừ xăng). Chi tiết tại Phụ lục II ban hành kèm theo Nghị định 174/2025/NĐ-CP.
– Việc giảm thuế giá trị gia tăng cho từng loại hàng hóa, dịch vụ quy định tại khoản 1 Điều này được áp dụng thống nhất tại các khâu nhập khẩu, sản xuất, gia công, kinh doanh thương mại. Trường hợp hàng hóa, dịch vụ nêu tại các Phụ lục I và II ban hành kèm theo Nghị định 174/2025/NĐ-CP thuộc đối tượng không chịu thuế giá trị gia tăng hoặc đối tượng chịu thuế giá trị gia tăng 5% theo quy định của Luật Thuế giá trị gia tăng 2024 thì thực hiện theo quy định của Luật Thuế giá trị gia tăng 2024 và không được giảm thuế giá trị gia tăng.
Phụ lục giảm thuế GTGT theo Nghị định 174/2025/NĐ-CP từ 01/7/2025 đến hết 31/12/2026
Ban hành kèm theo Nghị định 174/2025/NĐ-CP là Phụ lục I, II, III, IV cụ thể:
>>> TẢI NGAY và TRA CỨU CHI TIẾT Nghị định 174/2025/NĐ-CP TẠI ĐÂY: 174nd.signed
– Phụ lục I danh mục hàng hoá, dịch vụ không được giảm thuế suất thuế giá trị gia tăng;
– Phụ lục II danh mục hàng hoá, dịch vụ chịu thuế tiêu thụ đặc biệt không được giảm thuế giá trị gia tăng;
– Phụ lục III Mẫu số 01 Giảm thuế giá trị gia tăng theo Nghị quyết 204/2025/QH15.
>>> Có thể bạn đang tìm: Thuế gtgt hàng nông sản là bao nhiêu từ ngày 1 tháng 7 năm 2025?
Inox có được giảm thuế gtgt không?
Dựa vào quy định tại Nghị định 44/2023/NĐ-CP và căn cứ theo Công văn 1665/TCHQ-TXNK năm 2022 thì mặt hàng inox không thuộc đối tượng được giảm thuế GTGT (giá trị gia tăng) và vẫn áp dụng mức thuế suất thuế GTGT 10%.
Phân loại hàng hóa và dịch vụ theo mức thuế suất
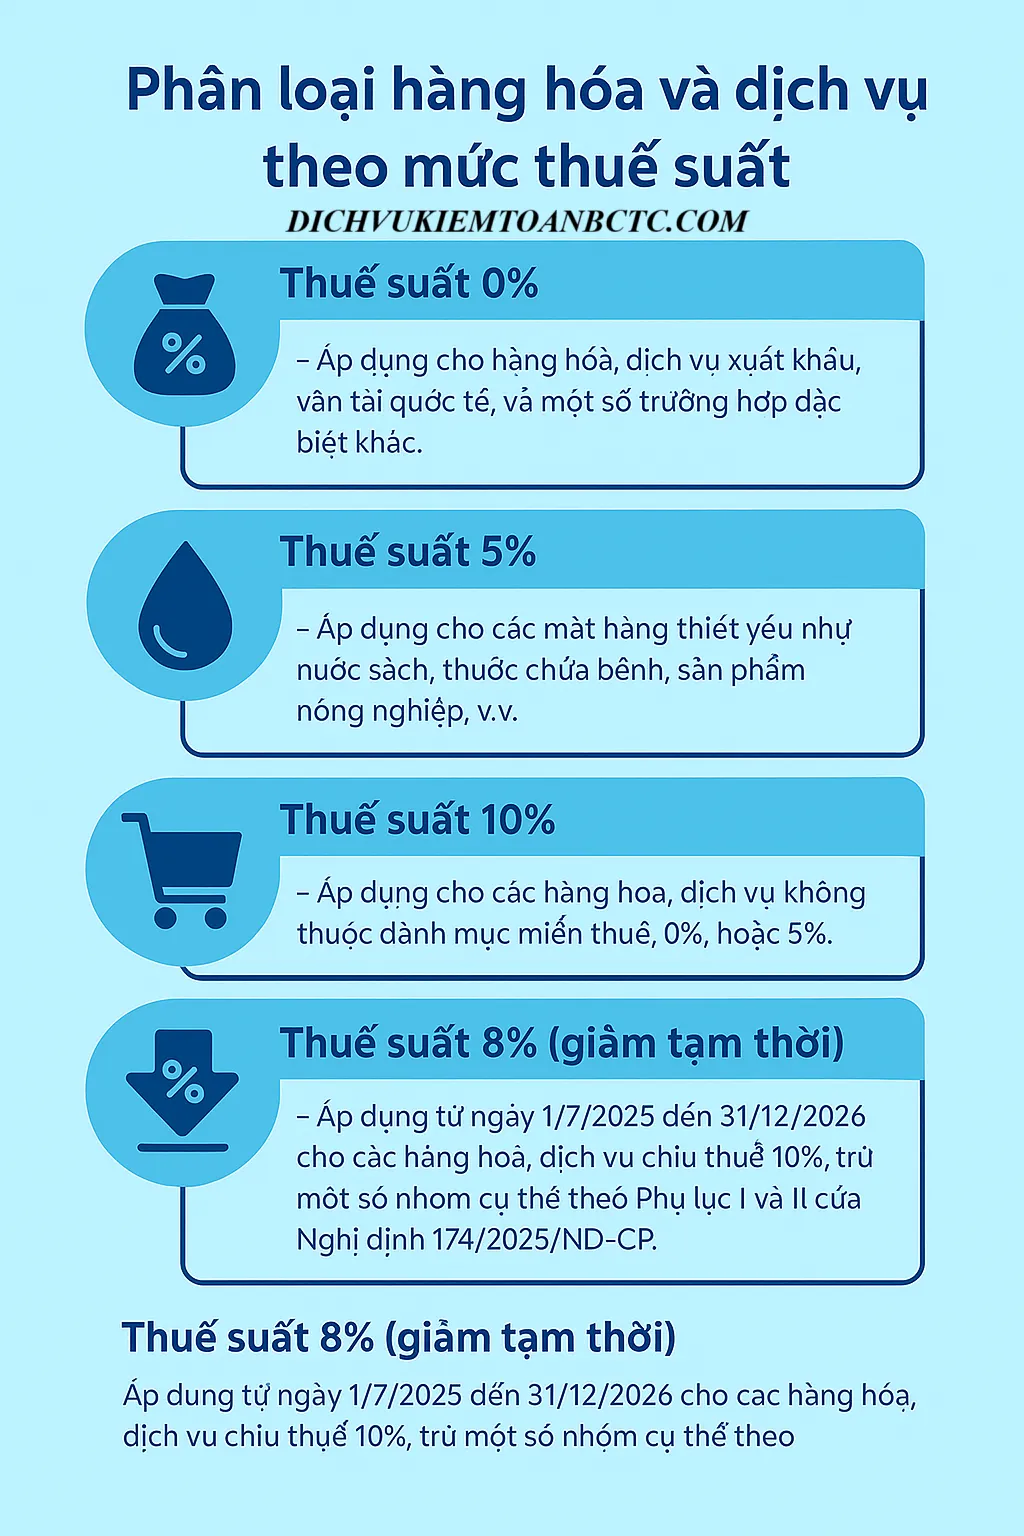
Phân loại hàng hóa và dịch vụ theo mức thuế suất
Thuế suất GTGT áp dụng cho khung tranh inox?
Khung tranh inox là sản phẩm được chế tạo từ thép không gỉ, thuộc nhóm hàng hóa kim loại đúc sẵn.
Theo quy định tại Điều 9 Luật Thuế giá trị gia tăng 2024 và hướng dẫn tại Nghị định 181/2025/NĐ-CP, các sản phẩm từ kim loại đúc sẵn, bao gồm khung tranh inox, thường chịu thuế suất GTGT 10%.
Tuy nhiên, cần xem xét liệu khung tranh inox có thuộc danh mục được giảm thuế theo Nghị định 174/2025/NĐ-CP hay không.
Khung tranh inox có được giảm thuế GTGT không?
Theo khoản 1 Điều 1 Nghị định 174/2025/NĐ-CP, các sản phẩm kim loại và sản phẩm từ kim loại đúc sẵn, bao gồm thép không gỉ (inox), nằm trong danh mục không được giảm thuế GTGT từ 10% xuống 8%.
Do đó, khung tranh inox không thuộc đối tượng được hưởng chính sách giảm thuế 2% trong giai đoạn từ 1/7/2025 đến 31/12/2026. Vì vậy, mức thuế suất GTGT áp dụng cho khung tranh inox vẫn là 10%.
Kết luận
Từ ngày 1/7/2025 đến hết năm 2026, dù nhiều mặt hàng được giảm thuế GTGT từ 10% xuống 8% theo Nghị định 174/2025/NĐ-CP, mặt hàng inox và các sản phẩm từ kim loại đúc sẵn – bao gồm khung tranh inox – không thuộc đối tượng được giảm thuế. Các doanh nghiệp sản xuất, kinh doanh inox cần lưu ý vẫn áp dụng mức thuế suất GTGT 10% cho toàn bộ quá trình nhập khẩu, gia công, và phân phối sản phẩm inox trên thị trường. Việc nắm rõ chính sách thuế giúp doanh nghiệp chủ động hoạch định giá bán, kê khai thuế và tránh rủi ro về thuế sau này.
Nếu bạn cần tư vấn cụ thể hơn về thuế GTGT, liên hệ ngay đội ngũ kiểm toán viên tại dichvukiemtoanbctc.com chuyên dịch vụ kiểm toán thuế doanh nghiệp, dịch vụ kế toán, tư vấn – Hotline 098 225 4812 để được hỗ trợ tận tâm và chính xác.
5 Câu hỏi thường gặp về thuế giá trị gia tăng INOX và các sản phẩm từ inox
- Inox có thuộc nhóm hàng hóa được giảm thuế GTGT 8% từ 1/7/2025 không?
Không. Theo Nghị định 174/2025/NĐ-CP, inox và các sản phẩm từ kim loại không thuộc đối tượng được giảm thuế GTGT từ 10% xuống 8%.
- Khung tranh inox chịu thuế suất GTGT bao nhiêu phần trăm?
Khung tranh inox là sản phẩm từ kim loại đúc sẵn, chịu thuế GTGT 10% và không được giảm còn 8%.
- Vì sao inox không được giảm thuế GTGT trong giai đoạn 2025–2026?
Vì inox là sản phẩm kim loại, nằm trong Phụ lục I ban hành kèm theo Nghị định 174/2025/NĐ-CP – nhóm hàng hóa không được hưởng ưu đãi giảm thuế.
- Thuế GTGT cho inox được áp dụng ở các khâu nào?
Mức thuế 10% được áp dụng thống nhất cho mọi khâu: nhập khẩu, sản xuất, gia công, và kinh doanh thương mại.
- Làm sao để biết mặt hàng của mình có được giảm thuế GTGT hay không?
Doanh nghiệp nên đối chiếu với Phụ lục I và II của Nghị định 174/2025/NĐ-CP. Nếu cần hỗ trợ tra cứu, hãy liên hệ kiểm toán viên tại Thương hiệu kiểm toán hàng đầu top 1 dichvukiemtoanbctc.com 15+ năm kinh nghiệm để được tư vấn miễn phí.
📞 Hotline: GỌI NGAY 098 225 4812 – Mr. Trần Thường Các.
TÁC GIẢ: Trần Thường Các Founder thuong hieu dichvukiemtoanbctc.com.
THÔNG TIN LIÊN HỆ THƯƠNG HIỆU DICHVUKIEMTOANBCTC.COM 15+ NĂM KINH NGHIỆM
WEB: https://dichvukiemtoanbctc.com/
Facebook: https://www.facebook.com/Congtykiemtoandoclapuytin/
Pinterest: https://www.pinterest.com/dichvukiemtoanbctc/
Linkedin: https://www.linkedin.com/in/d%E1%BB%8Bch-v%E1%BB%A5-ki%E1%BB%83m-to%C3%A1n-bctc-853074337/